【「市」而不建?】北都之外 市區仲預留逾14萬伙住宅地?
原文發佈於2026年5月28日
政府近年積極填海及發展北都,其中一個理由是市區已缺乏足夠空間興建住宅。即使「香港地少人多」的說法已隨民間多年「搵地」(如棕地、閒置地)而正式破產,但市區擠迫的環境,仍令人難以想像市區空間能夠提供大量房屋。
這亦反映在政府的長遠城市規劃上。政府計劃未來十年在北都興建210,000個單位【註1】,佔政府未來十年的房屋目標(420,000)的一半。以「熟地」計算的話,未來十年更有7成單位供應來自北都,其餘來自新拓展市區(如東涌東、將軍澳137區【註2】,目光亦絕少放諸核心市區。
不過若然認真盤點核心市區內未來可供應住宅的土地,竟也達140,000伙以上的規模,連同北都和填海項目,已經超過未來十年的房屋目標。相對而言,核心市區配套比北都和新填海區好,發展週期相對短,若加以善用或能夠幫助削減填海項目或北都規模,亦可幫助縮減財赤和發展難度。
▍新區覓地邏輯 低估市區地潛力?
僅僅聚焦於除了新市鎮以外的市區範圍(即港九維港兩岸、葵青、荃灣及將軍澳市區)內,現被被規劃為「住宅」(Residential)、商住(Commercial/Residential)、綜合發展區(Comprehensive Development Area, 含住宅元素)的土地,透過衛星圖片、街景圖及新聞報導互相比照,研究員整合了以下幾類可用住宅地:
(i)閒置中、
(ii)已被整合業權或可能重建、
(iii)屋苑發展中但未放售的市區土地、
(iv)未來公屋發展及
(v)市區重建計劃
並利用相關的規劃參數【註3】,計算出市區土地可於未來新增至少140,000戶住宅單位:
➤市區土地來源/現況|提供伙數(佔整體%)
轉換土地用途|54,003(37.8%)
新住宅地發展|40,796(28.6%)
正在重建|30,517(21.4%)
閒置地|16,124(11.3%)
業權集中待重建|1,448(1%)
合共|142,888伙
即使因實際規劃限制(如交通問題使發展密度沒有預想的高),僅有當中八成可被善用,仍相當於東涌新發展區(64800伙)及將軍澳137區(50000伙)填海合共提供的住宅供應,證明市區仍能夠提供相當份量的房屋供應。
值得注意,以上數字未計尚未公佈的市建局和私人重建項目。隨政府在2024年進一步降低舊樓強拍門檻【註4】,令以往難以收購的業權更易被集中【註5】未來新的私人重建可能會增加。此外,若現有劃作住宅地而現實上卻有其他用途(如工業)又尚未有明確住宅發展計劃的,則不會被計算在內,故此上述相關數字已屬保守。
➤ 全港市區可用住宅地地圖
➤ 統計列表
▍新區覓地邏輯 低估市區地潛力?
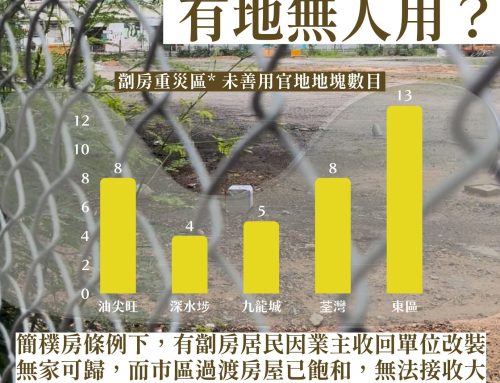
本研多年前曾發表研究報告,指出市區仍有大量閒置或低度使用的土地【註6】,至今仍有相當部分未被妥善使用【註7】,可見現時集中於北都和填海區的覓地邏輯,或會令不少市區閒置土地資源被長期忽略,而有些已閒置十年計以上【註8】,亦有相當數量住宅官地待售【註9】。
20年前的《香港2030 規劃遠景與策略》,曾建議香港集中優先發展市區或鄰近區域,以紓緩新市鎮開荒牛會遇上的「職住失衡」問題【註10】,但隨著10年前「填海論」興起,及其後的北部都會區的落實,市區房屋土地資源又被放在次等位置。
▍可用住宅地在哪一區?
仔細觀察這批可用市區住宅供應,它們又在哪些區域呢?
➤行政分區|潛在住宅伙數(佔整體%)
觀塘區|40,403 (28.3%)
九龍城區|37,187 (26.0%)
葵青區|13,979 (9.8%)
西貢區|13,130 (9.2%)
荃灣區|10,892 (7.6%)
黃大仙區|8,893 (6.2%)
東區|6,552 (4.6%)
深水埗區 |4,467 (3.1%)
油尖旺區|4,246 (3.0%)
中西區|3,139 (2.2%)
可用住宅地單位最多的觀塘區與九龍城區,合共可提供逾78,000個單位, 為核心市區總數的一半。觀塘區可用住宅地主要來自茶果嶺區居屋發展計劃,及觀塘區油塘灣一帶。
本研於兩年前曾發現單計油塘區,潛在住宅供應超過13,000伙【註11】。兩年後不少屋苑開賣,居民陸續遷入,惟迄今仍有近逾萬戶規劃中的住宅尚未落成。最主要原因在於可提供逾7,000伙的住宅項目「油塘灣」,至今尚未與政府達成補地價共識,該地已多年晒太陽養蚊。另一方面,啟德發展區大量仍未落成及出售的土地及屋苑(公屋為主),以及正在進行的馬頭圍及九龍城市建局重建計劃則是九龍城區潛在住宅的主要來源。
此外,九龍城區市建局重建項目外圍,有至少6宗發展商「圈地」個案,大廈業權已被集中,發展商已有意圖重建【註12】,不排除以強拍形式獲取所有業權,區內另有估計共可提供近3000伙的閒置住宅地。觀塘區方面,油塘灣一帶亦有不少仍在使用中工業中心雖已獲批為住宅用途,卻未有收購或改建申請。隨整個油塘灣及周邊轉向住宅用途為主,這些工業用地可能未來被取代,能提供的總住宅伙數可能比研究員估算更大。
▍釋放市區住宅地潛力亦增新發展區彈性
誠然,部份可用住宅地,由於地理環境、周遭發展情況及交通問題等因素,在落實層面上或有變動,但這個數字規模之大,足以顯示核心市區在未來住宅供應上仍能夠發揮舉足輕重的角色。當然,落實層面上還需考慮額外人口帶來區內額外休憩空間和社區設施的需求,能不能被滿足,但此數字顯示市區土地的供應仍不可被完全忽視。
如是者,這數字為目前發展方針帶來三個重要反思:i)目前數個大型新發展區計劃,在落實上遇到若干問題,例如需求不足,財赤下會否稍為削減新發展區規模,避免不必要填海,以核心市區土地解決問題?;ii)即便目前新發展區為主的計劃續行,在市區住宅地提供的幫助下,新發展區是否可考慮引入更創新及宜居的規劃標準?;(iii) 此外,將核心市區納入未來住宅供應納入視野,是否能增加了整體「底氣」,讓規劃上更有餘裕,在市區或缺乏休憩空間和社區設施的核心市區,在適當的情況下適度轉為公共用途,改善整體生活質素?
市區可用的住宅土地既然可以提供達14萬的規模的供應,代表若善加利用市區土地,不難達成未來10年提供42萬個房屋單位的目標,:
市區可用住宅地 :142,800 伙
北部都會區(未來10年):240,000 伙
主要填海區域(將軍澳137區、東涌東填海):114,800伙
-------------------------
合共:497,600伙
以上合計未包括數個大型新市鎮的住宅供應(如屯門、元朗、沙田、大埔、馬鞍山),但已超越未來十年的建屋420,000 單位的目標近兩成。反映有空間檢討目前向外拓展計劃的規模。
始終填海、北都大型發展計劃資金週期極長,投入極高,令財政風險在動蕩格局下倍增【註13】,香港亦不宜將所有雞蛋放在同一個籃總。若果未能創造於新市區的職缺,徒增住宅造成的職缺失衡亦對交通系統負擔甚大,實際損害居民生活質素【註14】。大型造城項目相比於市區重建,同樣對生態造成更顯著傷害【註15】。
另一方面,政府亦常言北都在規劃有條件令市民「住大啲、住好啲」【註16】。即使新發展區箭在弦上,充滿利用市區土地亦可令當局更易滿足房屋需要、放輕新發展區的建屋壓力,可以多嘗試不同方案去設計居住及休憩用地標準,嘗試開放使用水道、引入單車友善設計等做法,落實「幸福北都」。
【註1】新聞公報. 2026年5月20日. 立法會︰發展局局長就「提高北部都會區人均居住面積,構建宜居『幸福北都』」議員議案開場發言.
【註2】發展局. 2026 年 1 月. 立法會發展事務委員會《行政長官 2025 年施政報告》有關發展局的工作重點. 立法會CB(1)46/2026(01)號文件.
【註3】若地盤已有發展計劃,或在申請規劃用途時已註明提供單位量,以此為提供單位數參考。暫未有詳細發展計劃的住宅地,則以【土地面積*地積比*有效樓面面積比率/假設單位面積】得出估計伙數。參考業內意見後,保守估計的效樓面面積比率為0.75, 即將每100呎總樓面面積轉換為75呎單位實用面積。而每個單位面積假設為50平方米,是以從家庭住戶中位數(40平方米)多加25%作保守計算。
【註4】中原工商舖. 2024年10月18日. 政府刊憲降低舊樓強拍門檻條例及啓動強拍條例小業主支援中心.
【註5】香港01. 2026年05月27日. 恒地紅磡黃埔街終「拔釘」 6900萬收兩舖五住宅 釘子戶茶記落幕.
【註6】本土研究社. 2018.《隱藏選項:香港臨時使用及閒置官地研究》.
【註7】本土研究社. 2026年5月21日.【劏吉ALL得】市區吉地hea地續晒太陽未善用 劏房居民未來理想居所?.
【註8】本土研究社. 2025年10月15日.【都市「閒」情】市區長年私人吉地如何地盡其用?
【註9】本土研究社. 2025年2月19日【撠撠地】盤點17塊潛在賣唔出長期「曬太陽」公家地.
【註10】立法會圖書館. 2003 香港 2030:規劃遠景與策略 第三階段公眾諮詢 諮詢文件.
【註11】本土研究社. 2023年8月9日【親蟹駅?】油塘核爆新呎價的啟示.
【註12】本土研究社. 2022年8月2日.【地權現身】剖析九龍城重建收購狀況.
【註13】本土研究社. 2023年11月14日. 北都3萬億造價世界級.
【註14】本土研究社. 2025年4月1日. 【「屯」積居地?】屯門將增2成人口 但仲有13塊未賣住宅地?
【註15】本土研究社. 2026年4月30日.【好境不「償」】過去十年城市發展 生境永久損失等如1.8個獅子山郊野公園?
【註16】新聞公報. 2026年5月21日. 立法會:房屋局副局長就「提高北部都會區人均居住面積,構建宜居『幸福北都』」議員議案總結發言.