【重蹈覆「撤」】比起20年前 現時買樓負擔重多兩三倍?
原文發佈於2026年6月1日
量度樓價貴的指標眾多,最常用的是「不吃不喝XX年」,即「樓價與年收入比」,來表達樓價是否可負擔。最廣受關注的指標是國際公共政策顧問機構 Demographia 每年公佈的國際房屋負擔能力(International Housing Affordability)報告。最新香港的數字為14.4(2025)【註1】,意味住在香港買樓需要「不吃不喝14.4年」才成事,雖然比2021年的23.2大幅下降,但過去15年都是禪聯全球最不可負擔的房屋市場。
不過 Demographia 的指數有盲點,令這個指標未全面反映樓價負擔重的實況:
(1)指數只計算樓價,未計算按揭、印花稅、保險、差餉、大維修的開支。長線來看,按揭開支可動轍百萬計,視乎息率和首期而定。
(2)指數以整個房屋市場的樓價中位數作計算,但近年香港的房屋市場更加分層化(stratified),私樓居屋以外,還出現了綠置居、首置樓等,申請資格亦視乎財政狀況而定,故此整體的中位數未能讓人仔細探視各類型房屋的可負擔性。
(3)因指數以整個房屋市場的中位數計算,可能與首次置業人士偏向購買較細「上車盤」的現實偏離。研究員2年前曾以350呎「上車盤」計算,得出在港島置業需「不吃不喝18.7年」(2021,未計按揭)【註2】,比Demographia 的同期數字(23.2)為高。
▍若加上按揭利息與印花稅成本 港人最新隨時不吃不喝廿年才買得起港島私樓?
若計及按揭,香港人需要「不吃不喝」幾多年,才能夠買入不同房屋種類的350呎「上車盤」單位呢?
研究員以2026年的各房屋市場買家的相應入息數字,及最新4月的住宅售價數字作計算,並以按揭利率為3.25%、還款期限為30年作保守性假設得出按揭利息與印花稅成本,並按不同首期成數,計算出以下更精確的最新住宅(包括私樓、居屋、綠置居)的「不吃不喝」供樓所需年期:
➤ 私樓「不吃不喝」供款所需年數 (計算按揭利息及印花稅)
入息水平:全港入息中位數計算
年份|首期成數|港島|九龍|新界|
2026|一成|21.1年|18.0年|16.7年|
2026|三成|19.4年|16.5年|15.3年|
2026|五成|17.8年|16.5年|14.1年|
➤ 居屋*「不吃不喝」供款所需年數 (計算按揭利息及印花稅)
*入息水平: 統計署最新公布的資助自置居所房屋住戶每月入息中位數作年收入計算。
年份|首期成數|港島|九龍|新界|
2026|一成|15.6年|13.4年|12.6年|
2026|三成|14.4年|12.3年|11.5年|
2026|五成|13.2年|11.3年|10.6年|
➤ 綠置居*「不吃不喝」供款所需年數 (計算按揭利息及印花稅)
*入息水平: 公營租住房屋住戶每月入息中位數作年收入計算。
年份|首期成數|港島|九龍|新界|
2026|一成|18.7年|16.0年|15.0年|
2026|三成|17.2年|14.7年|13.8年|
2026|五成|15.8年|13.5年|12.7年|
換句話說,在今時今日買樓,比起20年前,需要多2-3倍時間才能供斷一層樓(未計按揭,2000年代中私樓樓價與年收入比約5左右,息口亦不是與現時相差太遠)。
▍資助房屋和私樓不遑多讓 同樣要「不吃不喝」十多年
從上述數字可見,若以一般私樓而言,港島區的350呎私人住宅平均可耗用一個家庭不吃不喝逾20年的收入。而綠置居因此針對公屋住戶或公屋輪候者而設計,這些群體的資產與入息本身已有較高的門檻限制,若他們決定購置綠置居,平均而言甚至較購置居屋者所需付出更多年數,甚至已與私樓的供款年數不遑多讓,可見即使資助房屋有折扣,對合資格買家而言,不代表供得較輕鬆,尤其是綠置居,不可負擔水平幾可貼近私樓水平。
若想更合理地計算一般人供樓年期,假設置業者將一半(50%)家庭入息用於供樓,總供款年數直接翻倍,意味除非投放更多入息比例於供樓上,否則沒有三四十年都買不起僅350呎的的樓單位。若需要更大生活空間者,隨時花費大半輩子來供樓,即使再計上或有1-3%回贈、回佣也相對杯水車薪。而上述按揭利率亦僅以3.25%作保守計算,未來若加息,最終成本或會更高。
▍撤辣後可負擔性始惡化 樓價年收入比重回2012-2013年水平?
若撇開情況多變的按揭利息及印花稅成本和個別房屋種類,僅簡單計算過去整體房屋市場上,歷年的樓價年收入在過去30年來的變化,不難發現香港住宅不可負擔的情況始始於2008年量化寬鬆的時期,後來的十多年樓價不斷急劇上升,即使入息中位數亦有持續上升的趨勢,但仍不敵樓價的漲幅,使買樓置業逐漸成為遙遠的夢想:
➤ 歷年平均樓價與年收入中位數比率
年份|港島|九龍|新界|
2000|5.42|4.67|4.73|
2005|6.63|5.06|5.17|
2010|11.42|8.38|7.26|
2015|16.01|12.89|11.77|
2020|18.43|16.09|14.76|
2021(高峰)|18.68|16.34|15.05|
2025|11.79|10.43|9.95|
2026*|13.66|11.72|10.98|
* 2026年以最新首季數字作計算
供樓所需年數的高峰止步於2021年的樓價高位,但即使過去數年樓市不景,樓價由2021年的高位逐步回落至去年年中,但香港住宅的可負擔性,仍僅回落至2010-2011年的水平,尚未回到量化寬鬆前的水平(即港島:9.42年、九龍:6.33年、新界:5.55年),其不可負擔仍然未能擺脫。而在2025年中樓價止跌回升後,現時最新數據反映的可負擔性,已惡化回2012-2013年的水平。
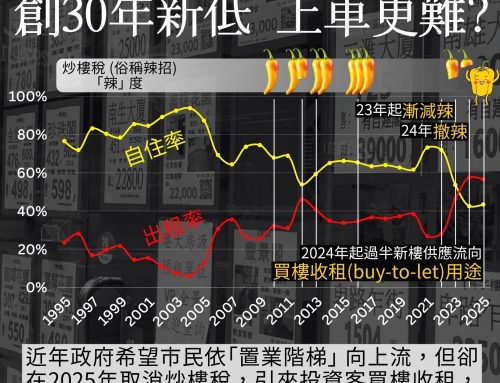
自從2024年政府全面撤「辣」起,當時已吸引大量投資客及內地客入市【註3】,而在租金持續上升下,除了短期炒賣成風,亦使買樓收租的得益變得更為吸引,2024與2025年的一手樓新樓單位出租率,甚至史無前例地超過自住率【註4】,意味最新樓盤的主要用途,已是用作收租而非為港人置業自住,樓價亦會處於不可負擔水平。
歷來香港政府鼓勵置業,讓香港市民「有歸屬感」,最終有利政府管治和社會穩定。但在高度金融化的房屋市場,縱使不斷強調和豐富房屋階梯,亦令首次置業變得遙不可及,政府十多年前以宏觀稅務角度控制房屋需求,引入所謂「辣招」(相對外國如新加坡的同樣政策而言,一點也不辣)的炒樓稅,一度令樓價沒有繼續狂飆,屬值得肯定之舉,可惜無以為繼。
早幾年樓價在歷史高位回落疲軟,政府立刻撤「辣」,在托市和無殼蝸牛之間,選擇了前者。雖然得到「有產階級」的支持,但未置業人士若要響應政府爬上置業階梯,卻發現這條置業階梯越來越陡峭,每級之間的距離還可能越來越闊,在炒家、「西餅客」充斥的房產市場中透不過氣來,所產生的不滿累積,可能不利長遠管治。
【註2】本研社. 2024年2月21日. 【不廢炒樓稅 今日港人不吃不喝幾多年先買到一間正常樓?】.
【註3】本研社. 2024年5月9日. 【撤「辣」2個月】吸引咗幾多投資/內地客入市?.
【註4】本研社. 2026年5月6日. 【改土歸「樓」】新私樓自住率 創30年新低 上車更難?.