【碧爆將至】中港地產商負債危機大比併
原文發佈於2023年8月16日
繼「恆大」宣布資不抵債後,中國房地產業近日再面臨債務危機,「碧桂園」無法兌付債券利息,債務困境料會造成連鎖反應,牽連甚廣。香港地產業界雖然暫未受波及,但普遍亦對香港樓市前景看淡,長實以七折售樓亦被視為樓市進一步衰退的信息,面對這種情況,觀乎各地產發展商的債務比率,亦可以預料其債務狀況在未來將是一個不可忽略的問題。
➤➤港資地產商負債狀況落差大

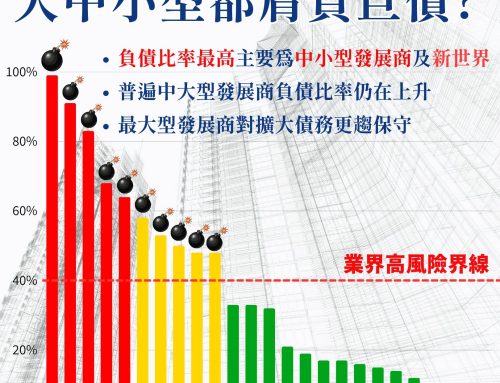
透過全面整理香港主要發展商最近年報,按發展商2022年報所示的淨負債比率(gearing ratio)進行排列 (見下表一),我們可發現九龍建業(00034)、遠東發展(00035)、新世界(00017)、麗新發展(00488)等上市地產公司的淨負債比率相對地高,甚至高於碧桂園同期40%的淨負債比率。一般而言,「淨負債比率」數值越高,企業無力償債債務的風險則越高。
反而長實(01113)、太古(01972)、九龍倉(00004)、信置(00083)【註1】等則維持於較低水平,均不超過10%。雖則會否最終出現資不抵債的債務危機,亦要取決其他眾多因素,但由此比率亦可見到,部分本地發展商的債務水平實質上亦處於偏高的狀況。
事實上負債比率不代表一切,各發展商因各自業務亦有影響,下表數據可自行判斷,但如果內房危機最終漫延香港,第一滴血會是那一間?
表1 – 港資負債比率列表
發展商/淨負債比率
九龍建業/125.29%
遠東發展/73.80%
新世界/46.90%
麗新發展/42%
英皇國際/39.30%
嘉里/33.60%
信德/28.30%
恆隆/28.10%
恆基/24.10%
希慎/23.40%
九龍倉置業/23.20%
香港興業/22%
新鴻基/19.20%
置地/17%
嘉華/13%
莊士機構/10.50%
長實/7.90%
太古/6.50%
九龍倉/3.40%
信置/淨現金
我們整理了各大發展商多年年報資料 (見報告連結),再進一步分析過去5年各大發展商負債比率趨勢,亦可見十間最具規模的發展商的淨負債比率不論高低,除了信置長期保持淨現金(net cash,即現存流動現金足夠償還所有計息債務),以及九龍倉 (00004) 與太古 (01972) 有下跌跡象,其餘港資地產商的負債比率普遍均呈上升趨勢。
➤➤港資流動性呈跌勢

然而,負債比率高不一定代表企業資金已遇上麻煩,同時可觀察其「速動比率」(quick ratio,即可立即變現資產相對於短期債務的比率)了解其資產流動性,若比率等同於1,則意味在緊急情況下,企業僅能勉強足夠應付債務。若其資產流動性夠高,則即使債務比率高,亦能有充裕資金回籠償還債務,反之亦然。
但觀察到十大港資發展商的速動比率,大部分的速動比率均低於1,意味著其短期債務超過了其最流動資產(不包括存貨),已是流動性低的訊號。雖則單看這項指標並不全面,但就他們在近5年普遍流動性而言,除了長實和信置的流動情況較為理想,其餘普遍均越來越不健康,例如新鴻基(00016)、新世界(00017)、九龍建業(00034)等均見速動比率大幅下跌的跡象,甚至數字上恆基(00012)已跌至如碧桂園相若水平。
➤➤在港活躍內房負債透視
當然,相對於內房年報所反映的淨負債比率與及面對國內的形勢,港資發展商所面臨的情景並不完全一樣,無論是資產規模上抑或比率本身,以及其資產類別和質素亦差别頗大。現時主要內房遇到的問題都比不少港資更嚴重,下表2 列出近年較活躍於香港的內房發展商淨最新(2022) 負債比率,供各自參考。
表2 – 內房負債比率
發展商/淨負債比率
碧桂園 / 40%
恆大 / 152.9% (2021)
萬科 / 43.68%
華潤 / 38.8%
中海外 / 45.2%
雅居樂 / 57.3%
佳兆業 / 382.8%
綠景 / 99.3%
萊蒙 / 54.7%
➤➤港資地產商受多大牽連?
表3 – 本港四大地產商於內地與香港土儲(總樓面面積) 數字一覽
新鴻基:
內地土儲: 7,060萬平方呎,高於香港土儲的5,710萬平方呎 (不包括農地)
長實
內地土儲: 6,400萬平方呎,高於香港土儲的700萬平方呎 (不包括農地)
新世界:
內地土儲: 5,600萬平方呎,低於香港土儲的9,319萬平方呎
恆基:
內地土儲: 3,510萬平方呎,低於香港土儲的4,500萬平方呎
本地大發展商亦需要為內地樓市低迷擔心,因他們在內地有不少土地儲備與投資項目 (見表3) ,例如恆基在內地的土地儲備遍佈於17個一線和二線中國城市,當中約78%可發展為住宅物業;長實亦在北京、上海、廣州等約10個城市持有大量發展中或待發展之物業,當中主要為住宅項目;新世界亦強調其已前瞻性佈局粵港澳大灣區及一、二線核心城市,並在去年便在深圳及廣州核心地段成功收購3個項目。
➤➤ 內房爆雷 連帶北都與大嶼爛尾?
現時內房地產債務危機,很大程度在於樓市低迷、賣樓速度和數量均大不如前導致流動性出現問題,直接衝擊他們在內地的業務,相信本地發展商已經感到壓力。不過具體來說,現時的內房地產債務危機,會有多大程度上擴展到本地發展商的財政狀況,仍是未知之數,但可見有以下潛在影響:
一、受中港樓市購買力影響,內地剩餘單位 (尤其非一線城市) 或出現套現困難,將潛在影響港資發展商的資金流動性及還債能力;過去數年個別港資發展商已有明顯減持國內土儲,未來流動性及負債比率亦將影響發展商的投資部署及銷售取態。而本港樓市不景將進一步影響負債比率高、流動性較弱的發展商之投地意欲,加上內房北水已「自身難保」,可見未來賣地收益將有可能持續低迷。
二、特區政府正研究在私營機構間尋求上萬億資金,投資在明日大嶼及北部都會區。在內房爆破、地產商負債比重急增的背景下,此類資本投入高、回報期較長、爛尾風險亦不低(尤以明日大嶼為甚)的大型土地開發項目,未知他們是否有心有力參與,這將大大影響項目融資,或甚至將進一步增加爛尾風險,或需犧牲更多公眾利益來吸引資金投入。
【註1】淨現金即表示公司現金多於負債,即使所有債務需同時到期,亦有足夠的流動資金償還
*表1和表2 數據摘錄自各發展商年報
*表3 數據摘錄自經濟通ETNET網站